Introducción
El coste de vida en Suiza no es solo “caro”. Es, sobre todo, estructurado y previsible si haces un presupuesto con las partidas correctas. El problema de muchos recién llegados no es pagar “mucho”, sino no anticipar:
- gastos de entrada (depósitos, mudanza, primeras facturas),
- diferencias por región (alquiler, primas del seguro médico),
- y costes que no se ven en el anuncio del piso (gastos, seguros, impuestos).
Esta guía te ayuda a estimar un presupuesto realista sin entrar en números “mágicos” que luego no aplican a tu caso.
Contexto en Suiza
Tus grandes variables suelen ser:
Región (cantón/comuna)
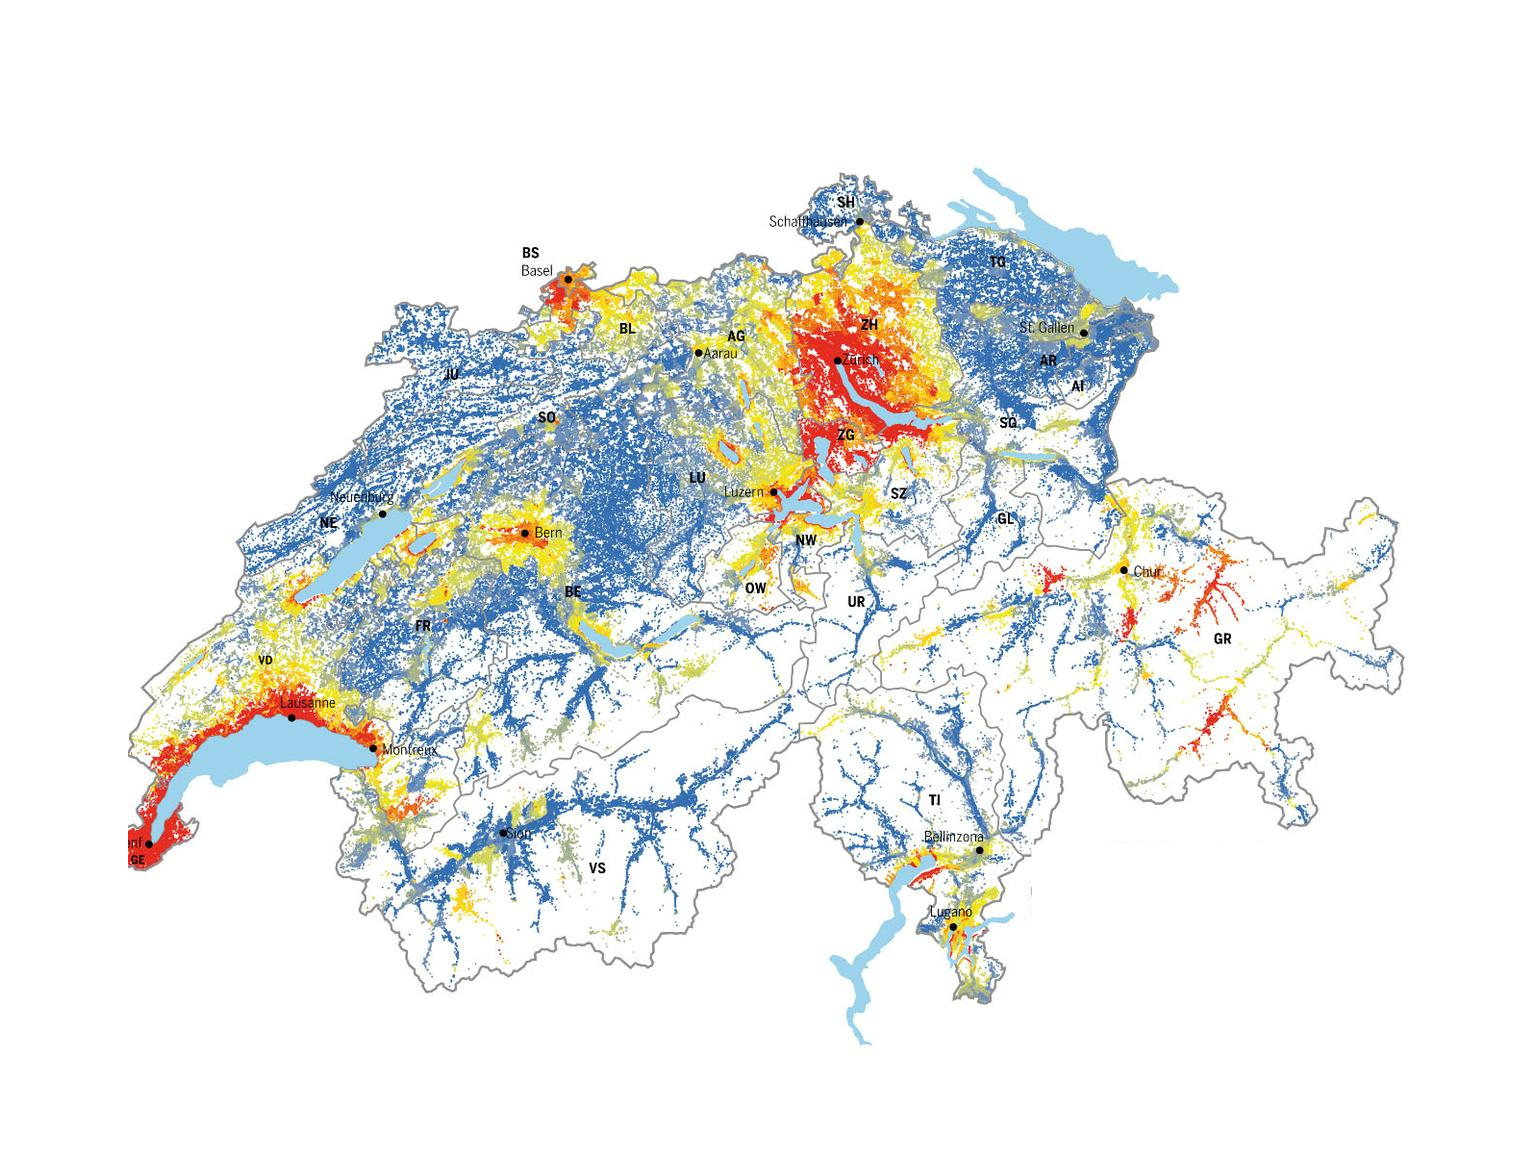
Cambian sobre todo el alquiler y las primas de la LAMal. También puede cambiar la fiscalidad y tasas locales. Regla práctica: presupuestar en una ciudad grande y luego mudarte a una zona más barata es más fácil que al revés.
Hogar (solo/pareja/familia)
Con niños, la partida que rompe presupuestos no es el supermercado: suele ser la guardería/Kita y la organización de horarios.
Movilidad y hábitos
Transporte público, coche, comer fuera, ocio: son partidas “flexibles” que a veces se inflan sin darse cuenta. Define un nivel de vida objetivo y ajústalo a tu salario neto.
Situaciones comunes que generan problemas
Las 5 partidas que más mueven el presupuesto
- Alquiler + gastos (y depósito/fianza inicial)
- Seguro médico (primas + franquicia)
- Impuestos (según cantón y situación)
- Transporte (Halbtax/AG, zona urbana)
- Guardería/Kita (si aplica)
1) Alquiler: el coste mensual y el coste de entrada
No mires solo “precio del anuncio”. Pregunta:
- Nettomiete (alquiler base) y Nebenkosten (gastos): ¿qué incluye y cómo se ajusta?
- Depósito: en vivienda es habitual que pidan una garantía (a menudo hasta tres meses de alquiler base) + primer mes por adelantado, según el caso.
- Posibles extras: plaza de parking, trastero, lavandería, etc.
Traducción práctica: el primer mes puede ser mucho más caro que “un mes normal”.
2) Seguro médico (LAMal): prima + franquicia + copagos
La prima cambia por región, edad y modelo (telmed/HMO/hospital, etc.). Además de la prima mensual, en tu presupuesto anual considera:
- franquicia (lo que pagas primero),
- copagos (lo que pagas después hasta un límite).
Consejo: si eliges una franquicia alta para bajar prima, asegúrate de tener un colchón para un año “malo”.
3) Impuestos: bruto no es neto
Dependiendo de tu situación, puedes tener retenciones en la fuente o pagos posteriores. Para presupuestar:
- pide una estimación de tu neto (no te quedes con el bruto),
- considera que cambios de cantón/comuna pueden cambiar la carga fiscal.
4) Transporte: define tu escenario (urbano vs interurbano)
La diferencia entre “vivo cerca del trabajo” y “commuting largo” se nota mucho. Presupuesta según tu uso real:
- abonos urbanos por zonas,
- descuentos tipo Halbtax o abonos generales si viajas mucho,
- coche: seguro, parking, mantenimiento (si aplica).
5) Guardería/Kita: la partida que hay que modelar con antelación
Si tienes niños pequeños, pregunta pronto por:
- disponibilidad de plazas,
- horarios reales (y compatibilidad con trabajo),
- y ayudas/subvenciones locales si existen.
Gastos invisibles típicos
- mudanza y mobiliario
- seguros (RC hogar), móvil/internet
- tasas comunales (según lugar)
- adelantos (depósitos, primeras facturas)
“Gastos invisibles” que suelen olvidar los recién llegados
Añade a tu presupuesto una partida de “aterrizaje” para:
- mudanza, herramientas básicas y compras iniciales (cama, mesa, etc.),
- activación de internet/móvil, posibles costes de instalación,
- seguros (responsabilidad civil/RC, hogar si lo contratas),
- primeras facturas y adelantos (depósitos, gastos, servicios).
Un truco útil: separa “gastos de instalación” (una vez) de “gastos mensuales” (recurrentes). Así no confundes un pico inicial con tu coste real mensual.
Cómo evitar multas o conflictos
- Empieza por “mínimo seguro”: vivienda + salud + transporte básico.
- Reserva un colchón para el primer mes (depósitos y sorpresas).
- Ajusta por cantón: no tiene sentido comparar Zúrich y una ciudad pequeña igual.
Método rápido para un presupuesto que no falla
- Calcula tu neto (o un neto conservador).
- Fija primero los fijos grandes: alquiler+gastos, LAMal, transporte.
- Añade un “colchón” mensual (ahorro) y un fondo de emergencia.
- Reparte el resto entre variables (comida, ocio) con límites claros.
- Revisa al mes 2 y al mes 4 con datos reales (extractos bancarios).
Primeros 90 días: evita comprometerte demasiado pronto
Si eres nuevo, intenta que tus costes fijos iniciales no sean máximos (piso demasiado caro, coche + parking sin necesidad, etc.). Es más fácil subir nivel después que recortar cuando ya tienes contratos firmados.
Consejos prácticos
- No calcules solo con el salario bruto: mira el neto y retenciones.
- Si eres recién llegado, evita comprometerte con gastos fijos demasiado altos al principio.
Checklist de recién llegado (muy práctica)
- ¿Tengo estimación de neto y cómo se pagan impuestos en mi caso?
- ¿Tengo un colchón para depósito + primer mes + mudanza?
- ¿Mi elección de LAMal encaja con mi salud y mi reserva?
- ¿Mi transporte está optimizado (zonas, abonos, distancia real)?
- ¿He separado gastos “de instalación” de gastos “mensuales”?
Fuentes oficiales
- ch.ch: https://www.ch.ch
- Estadística (BFS): https://www.bfs.admin.ch
- Comparador LAMal (Priminfo): https://www.priminfo.admin.ch